Документите
Анализ на единичните цени и ценообразуващи показатели – обяснено с пример
- над 20 % под средната на другите оферти (при 1–2 – под прогнозната) – обосновка
- 5 дни срок за обосновка, ако цената е необичайно благоприятна
- 2 знака закръгляне на всеки ред – до цент, ако документацията не иска друго
Съдържание на статията
- Какво е анализ на единичните цени и кога се изисква
- Кои са ценообразуващите показатели и върху какво се начисляват
- Как се прави анализ на единична цена – стъпка по стъпка
- Анализ на единична цена – пример с 1 м² асфалт
- Какво става, ако анализите не съвпадат с показателите
- Кои са най-честите грешки в анализите на единичните цени
- Как да проверите анализите преди подаване
- Защо показателите имат значение и след подаването (чл. 72 ЗОП и договорът)
- Как подготвяме ценовото предложение с анализите
- Често задавани въпроси
Анализ на единичните цени е разчет, който показва как се получава цената на всяка позиция от количествено-стойностната сметка (КСС): колко материали, механизация и труд отиват за единица мярка (1 м², 1 м³, 1 бр.), на каква цена и какво се добавя отгоре. Трудът се остойностява с часовата ставка, а добавките – с останалите ценообразуващи показатели: допълнителни разходи върху труда и върху механизацията, доставно-складови разходи и печалба. Когато документацията го изисква, обявявате показателите в ценовото предложение и всеки анализ трябва да ги ползва точно – иначе офертата може да бъде отстранена.
По-долу ще намерите какво означава всеки показател и върху какво се начислява, как се прави анализът стъпка по стъпка, пример с 1 м² асфалтова настилка с всички числа, типичните грешки и списък за проверка преди подаване.
Какво е анализ на единичните цени и кога се изисква
Всяка единична цена в КСС е сбор от разходи и печалба. Анализът ги показва ред по ред: първо ресурсите (материали, механизация и труд), всеки с норма за разход и цена, после начисленията по показателите. Последното число на анализа е единичната цена, която стои в КСС.
ЗОП и правилникът за прилагането му не дават образец на анализ. Дали са нужни анализи, за кои позиции и в какъв вид, решава възложителят – в документацията и в образеца на ценовото предложение. Когато ги изисква, участникът трябва да се придържа точно към обявените условия (чл. 101, ал. 5 ЗОП): ползва образеца, ако има такъв, и подава анализ за всяка позиция, за която се иска.
Защо ги иска възложителят? Анализите показват, че цената е сметната, а не налучкана. Освен това показателите Ви често се ползват и при изпълнението на договора – повече за това по-долу.
Дори документацията да не изисква анализи, направете ги – за себе си. Ако цената Ви се окаже необичайно благоприятна, възложителят ще изиска да представите в 5-дневен срок обосновка как сте я образували (чл. 72, ал. 1 ЗОП; кога точно – по-долу). Анализите са основата на тази обосновка.
Кои са ценообразуващите показатели и върху какво се начисляват
Ценообразуващите показатели са числата, с които фирмата остойностява труда и превръща преките разходи в цена. Обикновено са пет:
| Показател | Как се прилага | В примера по-долу |
|---|---|---|
| Средна часова ставка | цена на 1 човекочас (ч.ч.) във всеки ред „труд“ | 7,50 €/ч.ч. |
| Допълнителни разходи върху труда | процент от стойността на труда | 80 % |
| Допълнителни разходи върху механизацията | процент от стойността на механизацията | 25 % |
| Доставно-складови разходи (ДСР) | процент от стойността на материалите | 8 % |
| Печалба | процент от разходите преди печалба | 10 % |
Часовата ставка е средната цена на един човекочас за работниците на обекта. Тя е една и съща във всеки ред „труд“ на всеки анализ.
Допълнителните разходи покриват това, което няма свой ред в анализа – например ръководството и организацията на обекта, временното строителство, дребния инвентар, административните разходи на фирмата. Начисляват се отделно върху труда и върху механизацията – всяко начисление със свой процент.
Доставно-складовите разходи покриват пътя на материала до мястото на влагане – доставка, товарене и разтоварване, складиране. Затова се начисляват само върху материалите.
Печалбата се начислява върху всички разходи преди нея: преките разходи плюс ДСР и допълнителните разходи.
Показателите се обявяват в ценовото предложение – в образеца на възложителя обикновено има място за тях. Понякога методиката за оценка оценява и тях – например часовата ставка носи точки. Ако документацията иска и непредвидени разходи, те не влизат в анализите: начисляват се там, където ги предвижда образецът на възложителя – обикновено в КСС, понякога в ценовото предложение – с процента и върху базата, които е посочил възложителят.
Внимание
базите в таблицата са обичайните, не задължителните. Ако възложителят е определил други бази или тавани (например „доставно-складови разходи – до 10 %“), важат неговите, а показател над тавана е неизпълнено условие.
Как се прави анализ на единична цена – стъпка по стъпка
- Позицията. Препишете наименованието, мярката и количеството дословно от КСС на възложителя.
- Ресурсите. Разложете позицията на материали, механизация и труд. За всеки ресурс определете норма за разход за единица мярка – например тонове смес на м², машиносмени (МСМ) на м², човекочасове на м².
- Ресурсните цени. Материалите – за тон, килограм или м³; машините – за една машиносмяна; трудът – с часовата ставка от показателите.
- Стойностите. Стойността на всеки ред е норма × цена, закръглена до 2 знака – в Excel с функция, не само с формат на клетката:
=ROUND(D7*E7;2), ако нормата е в D, а цената – в E. Сборът по групи дава общо материали, общо механизация и общо труд. - Преките разходи са сборът на трите групи.
- Начисленията. ДСР върху материалите, допълнителни разходи върху механизацията и върху труда – всяко закръглено до 2 знака.
- Разходите преди печалба са преките разходи плюс трите начисления.
- Печалбата е процент от разходите преди печалба и също се закръгля до 2 знака.
- Единичната цена е сборът на разходите преди печалба и печалбата. Това число влиза в КСС без промяна, до цент.
- Стойността в КСС е количеството по единичната цена, закръглена до 2 знака.
Ако документацията определя друга точност или друг начин на закръгляне, важи нейното правило.
Откъде идват нормите и ресурсните цени
Нормата за разход казва колко от даден ресурс отива за единица мярка от позицията. Взема се от сборник с норми – например Уедрените сметни норми (УСН) – или от собствените норми на фирмата, от практиката ѝ. Нормите на машините обикновено са малки дроби: асфалтополагач, който полага 2 000 м² за смяна, има норма 0,0005 МСМ на м².
Нормите трябва да отговарят на техническото предложение: машините и хората в анализите са същите като в линейния календарен график и в диаграмата на работната ръка (повече – в статията за техническото предложение в строителството). Ресурсните цени са Вашите – оферти от доставчици, наем на техника, собствени разходи. Един ресурс има една цена във всички анализи.
Когато позицията е в машиносмени
В някои КСС мярката на позицията е „машиносмяна“ – машина с машинист за една смяна, например 8 часа. Тогава анализът се прави на машиносмяна. Преките разходи са трудът на машиниста (часовете в смяната по часовата ставка) с допълнителните разходи върху него, горивото, консумативите като процент от горивото и самата машина – амортизация или наем, обслужване, ремонти. Върху преките разходи се начисляват допълнителни (общи) разходи и се получава себестойността, а печалбата се смята върху нея.
Анализ на единична цена – пример с 1 м² асфалт
Пример
всички числа в този раздел са примерни. Не са пазарни цени и не са препоръчителни стойности на показателите.
Позицията от КСС е „Доставка и полагане на плътен асфалтобетон с дебелина 4 см, вкл. битумен разлив“, мярка м², количество 3 200. Показателите са от таблицата по-горе: 7,50 €/ч.ч., 80 %, 25 %, 8 % и 10 %.
Ресурсите за 1 м²:
| № | Ресурс | Мярка | Норма | Цена, € | Стойност, € |
|---|---|---|---|---|---|
| Материали | |||||
| 1 | Асфалтова смес | т | 0,097 | 92,00 | 8,92 |
| 2 | Битумна емулсия | кг | 0,30 | 0,80 | 0,24 |
| Общо материали | 9,16 | ||||
| Механизация | |||||
| 3 | Асфалтополагач | МСМ | 0,0005 | 1 200,00 | 0,60 |
| 4 | Валяк | МСМ | 0,0010 | 520,00 | 0,52 |
| 5 | Автогудронатор | МСМ | 0,0002 | 450,00 | 0,09 |
| Общо механизация | 1,21 | ||||
| Труд | |||||
| 6 | Пътен работник | ч.ч. | 0,024 | 7,50 | 0,18 |
| Общо труд | 0,18 |
Нормата на сместа е 0,097 т: 4 см дебелина са 0,04 м³ на м², по 2,4 т/м³ – 0,096 т, плюс малка фира. Редът е 0,097 × 92,00 = 8,924 €, закръглено – 8,92 €. Нормата на работника, 0,024 ч.ч. на м², отговаря на шестима души за 8-часова смяна при 2 000 м²: 48 ч.ч. ÷ 2 000 м². Нормата на валяка, 0,0010 МСМ на м², означава два валяка в същата смяна: 2 ÷ 2 000 м².
От преките разходи до цената:
| Ред | Сметка | Стойност, € |
|---|---|---|
| Преки разходи | 9,16 + 1,21 + 0,18 | 10,55 |
| Доставно-складови разходи | 8 % × 9,16 | 0,73 |
| Допълнителни разходи върху механизацията | 25 % × 1,21 | 0,30 |
| Допълнителни разходи върху труда | 80 % × 0,18 | 0,14 |
| Разходи преди печалба | 10,55 + 0,73 + 0,30 + 0,14 | 11,72 |
| Печалба | 10 % × 11,72 | 1,17 |
| Единична цена без ДДС | 11,72 + 1,17 | 12,89 |
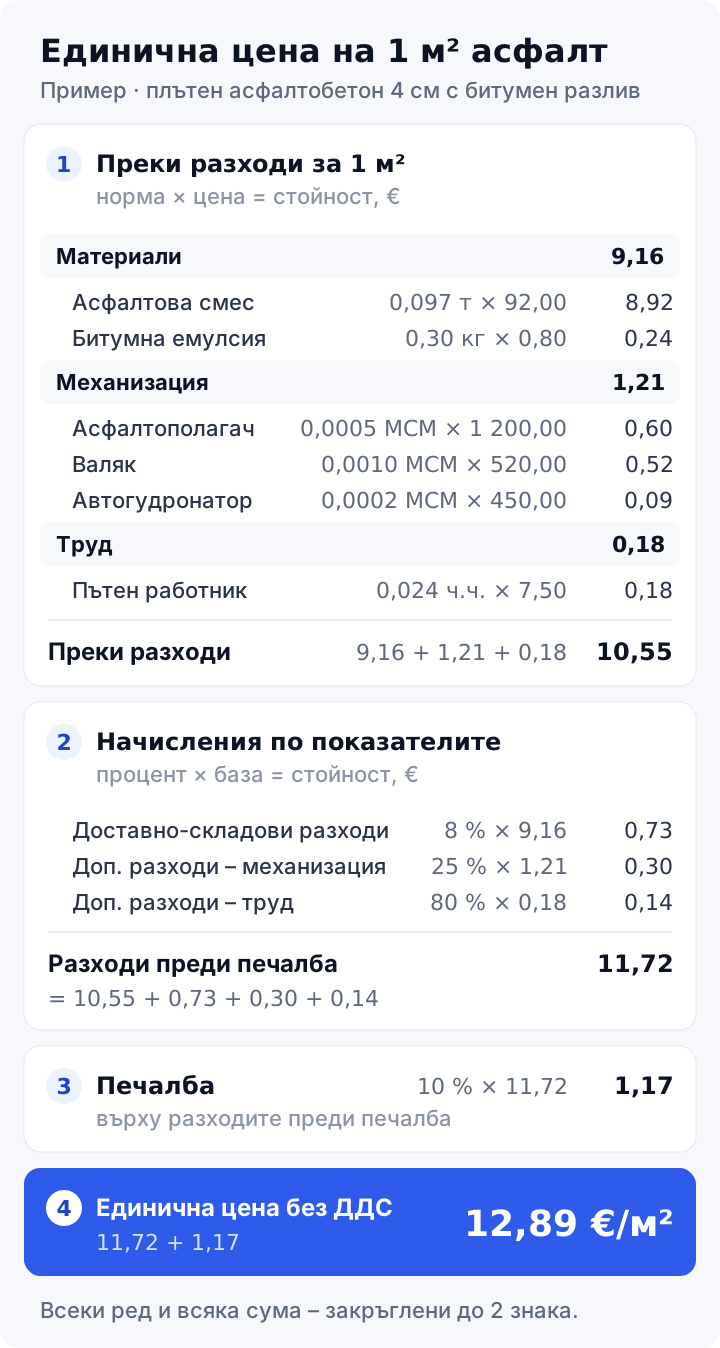
В КСС редът става 3 200 м² × 12,89 € = 41 248,00 € (пример). Обърнете внимание на две неща. ДСР са 8 % само от материалите – 0,73 €, а не от всички преки разходи. И всеки ред е закръглен до цент, така че в клетката на анализа няма скрити знаци и КСС смята точно с 12,89 €.
В момента в строителството има 282 поръчки, отворени за оферти. Позиции като тази има в поръчките за асфалтиране и ремонт на улици и пътища – вижте резултатите за „асфалт“ или всички поръчки за строителство.
Какво става, ако анализите не съвпадат с показателите
Обявените показатели са обещание: с тях казвате как се образува всяка Ваша цена. Ако в ценовото предложение пише печалба 10 %, а в един анализ е сметната 12 %, цената на позицията вече не следва от обявеното. В примера печалбата става 11,72 × 12 % = 1,41 €, единичната цена – 13,13 € вместо 12,89 €, а стойността на позицията в КСС – с 3 200 × 0,24 € = 768,00 € повече.
Когато документацията изисква анализите да са изготвени с обявените показатели, такова разминаване е неизпълнено условие. Участникът трябва да се придържа точно към обявените условия (чл. 101, ал. 5 ЗОП). Възложителят отстранява участник, който не е изпълнил условие от обявлението или документацията (чл. 107, т. 1 ЗОП), както и участник, чиято оферта не отговаря на предварително обявените условия за изпълнение на поръчката (чл. 107, т. 2, б. „а“ ЗОП). Същият риск има, когато цената от анализа не е цената в КСС и когато показател надвишава тавана на възложителя.
Поправка след крайния срок няма. До изтичането му можете да промените, допълните или оттеглите офертата си (чл. 101, ал. 7 ЗОП). След това проверките и разясненията „не могат да водят до промени в техническото и ценовото предложение“ (чл. 104, ал. 5 ЗОП). Възможността да представите нова или допълнена информация (чл. 104, ал. 4 ЗОП) е само за критериите за подбор и личното състояние – не и за цените.
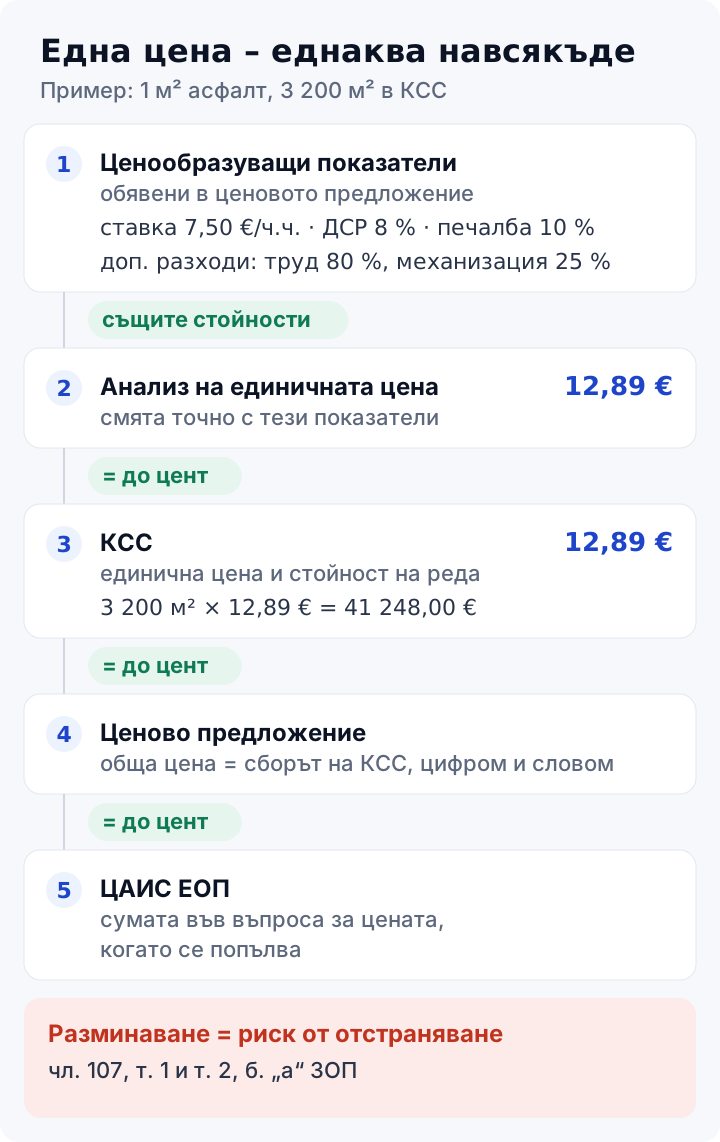
Кои други пропуски водят до отстраняване – в статията за причините за отстраняване от обществена поръчка.
Кои са най-честите грешки в анализите на единичните цени
- Различни показатели в различните анализи. Анализ, копиран от стара оферта, носи старата ставка или стария процент печалба. Всички анализи ползват един набор – обявения.
- Процент върху грешна база. В примера ДСР 8 % върху всички преки разходи (10,55 €) дават 0,84 € вместо 0,73 € – на практика 9,2 % от материалите, тоест друг показател.
- Друга ставка в реда „труд“. Проверете всеки ред: нормата по обявената ставка трябва да дава стойността в реда.
- Цена в КСС, различна от анализа. Закръглена „на ръка“, преписана с грешка или останала от стара версия на анализа. Сравнявайте клетката в КСС с клетката в анализа – ако „проверявате“ клетка със самата нея, разлика никога няма да се появи.
- Закръгляне само накрая и скрити знаци. Без закръгляне на всеки ред примерът дава 12,906982 € – на екрана 12,91 €. Остане ли това число в клетката, КСС смята 3 200 × 12,906982 = 41 302,34 €, а не 41 312,00 €, колкото дават видимите 12,91 €. Подробно – в статията за КСС и ценовото предложение.
- Двойно броене. Транспортът на материалите е и отделен ред, и част от ДСР; търговската отстъпка, ако давате такава, е приспадната веднъж в анализа и още веднъж в КСС.
- Бележки, които си противоречат. В едната пише, че горивото е включено в цената на машиносмяната, а в другата – че е отделен ред в анализа.
- Ресурси, различни от техническото предложение. В анализите – един валяк, в линейния график – два; в диаграмата на работната ръка – шестима души, в анализите – норма за трима.
- Скрити редове, колони или листове. Всичко във файла, който подписвате с КЕП, трябва да се вижда при отваряне.
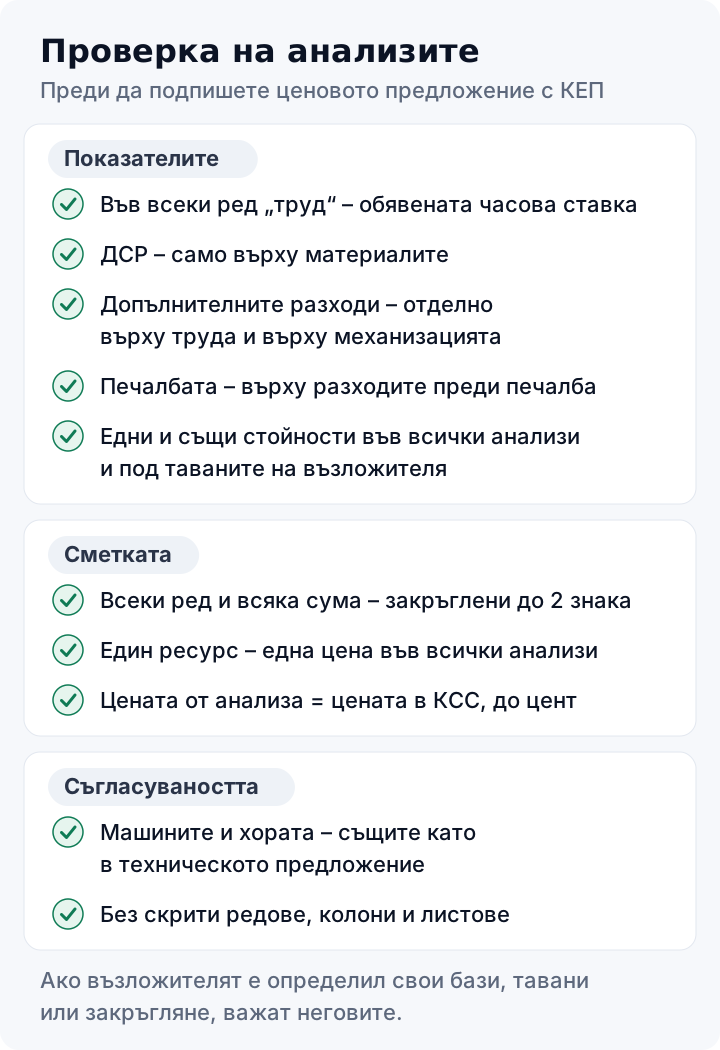
Как да проверите анализите преди подаване
Проверката е механична, но се прави за всеки анализ, не само за първия. Ето списъка, по който проверяваме и ние:
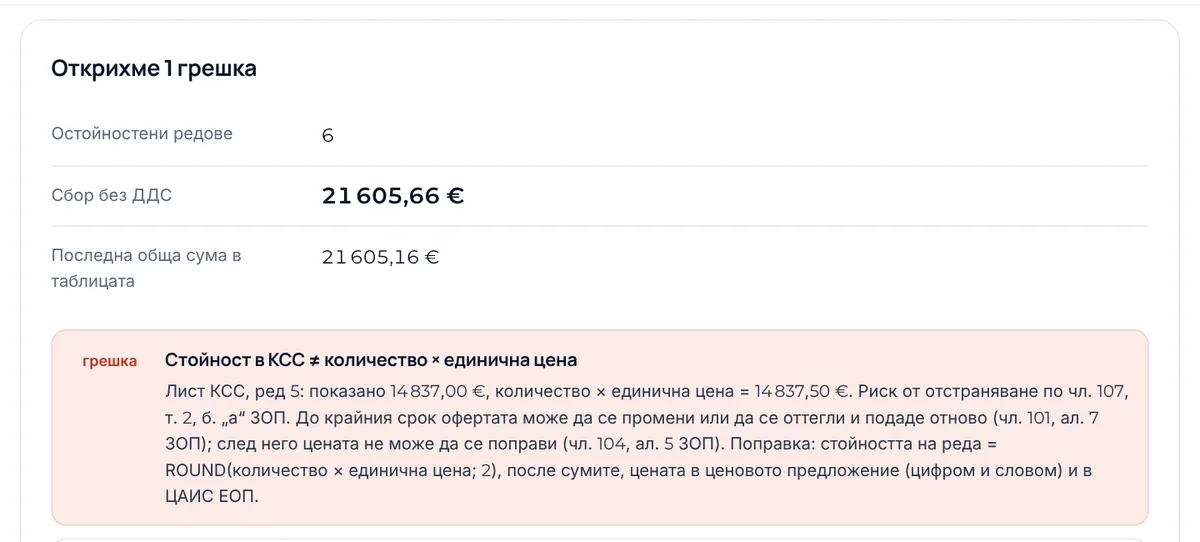
Аритметиката на самата КСС – стойност = количество × единична цена, закръгляне, суми – можете да проверите с инструмента за КСС:
Защо показателите имат значение и след подаването (чл. 72 ЗОП и договорът)
Анализите работят и след отварянето на офертите. Възложителят изисква в 5-дневен срок обосновка за начина на образуване на цената, когато тя е с повече от 20 % по-благоприятна от средната стойност на предложенията на останалите участници (при три или повече допуснати до оценяване оферти) или от прогнозната стойност (при една или две) – чл. 72, ал. 1 ЗОП.
Добрите анализи са готовата основа на обосновката: показват от какво се състои всяка цена. Към тях добавяте обстоятелствата по чл. 72, ал. 2 ЗОП, на които се позовавате (например икономическите особености на строителния метод или избраните технически решения), и доказателства за тях. Обосновка, чиито доказателства не са достатъчни, може да не бъде приета, а участникът – отстранен (чл. 72, ал. 3 ЗОП). Как се пише самата обосновка – в статията за обосновката по чл. 72 ЗОП.
Ако методиката оценява и самите показатели (например часовата ставка носи точки), правилото важи и за тях: при три или повече допуснати до оценяване оферти сравнението е със средната стойност на предложенията на останалите участници по същия показател за оценка, а при една или две – с базата за сравнение, която възложителят е определил предварително и е посочил в обявените условия на поръчката (чл. 72, ал. 1, т. 1 и 2 ЗОП).
На практика часова ставка, която не покрива дори минималната работна заплата, трудно се обосновава. Осигуровките върху заплатата също трябва да са покрити – в ставката или в допълнителните разходи върху труда, според указанията на възложителя. ЗОП не определя долна граница на ставката, но ако при оценяването на обосновката се установи, че в офертата не са спазени норми и правила, свързани със социалното и трудовото право, офертата не се приема (чл. 72, ал. 4 ЗОП).
Показателите Ви следват и в договора. Проектите на договор често предвиждат цените на нови видове работи – например в заменителните таблици – да се образуват със същите показатели. Ставка или печалба, обявени ниско, „за да мине цената“, остават с Вас до края на изпълнението.
Как подготвяме ценовото предложение с анализите
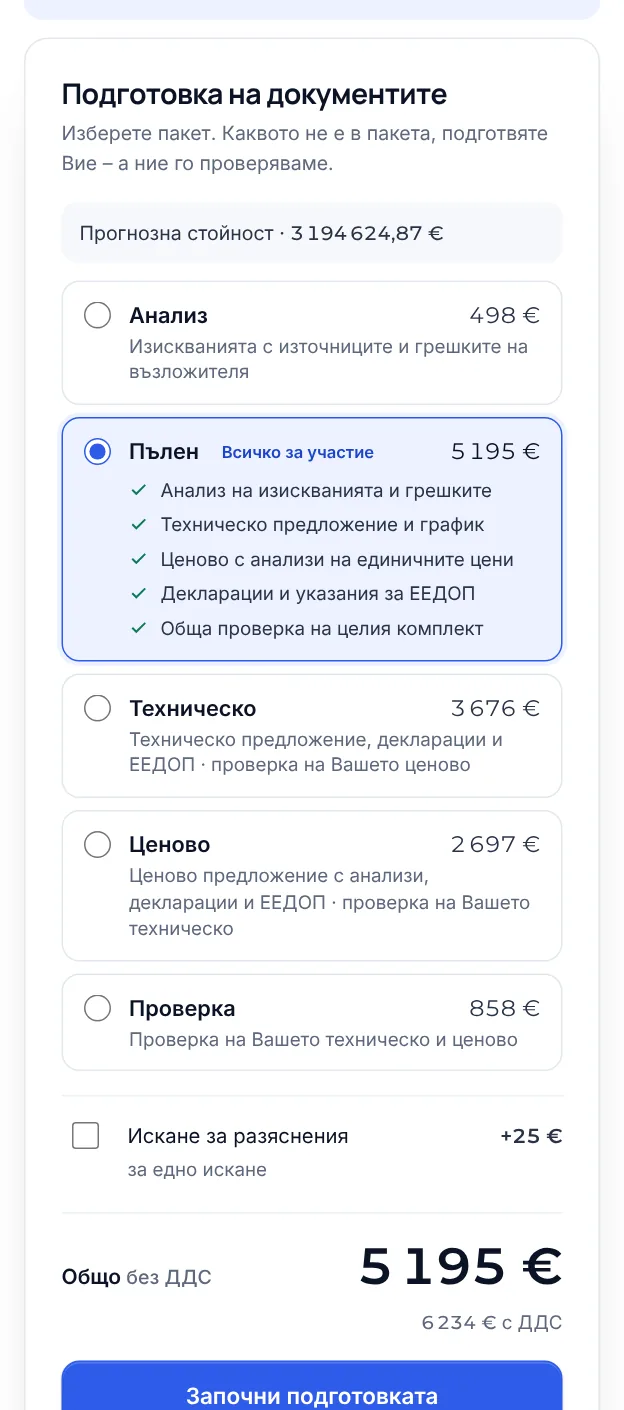
С пакета „Ценово“ (от 500 €) нашият екип подготвя ценовото предложение по образеца на възложителя, остойностява КСС и прави анализите на единичните цени по Вашите ценообразуващи показатели – от фирмения профил или от въпросника за поръчката. Получавате:
- анализа на изискванията на документацията с източниците и проверката за грешки на възложителя – те са във всеки пакет;
- КСС – файла на възложителя, попълнен само в клетките за единичните цени, без променени наименования, мерки и количества;
- анализите в Excel с работещи формули – всяко число има произход: показател, норма или ресурсна цена;
- декларациите и указания за ЕЕДОП;
- проверка, че цената от всеки анализ е цената в КСС до цент, че показателите са еднакви навсякъде и под таваните на възложителя и че няма скрити редове, колони или листове;
- проверка на Вашето техническо предложение – срещу изискванията и срещу ресурсите в анализите – и обща проверка на целия комплект.
Ако искате и техническото предложение от нас, с пакета „Пълен“ (от 800 €) подготвяме двете предложения заедно: същите механизация, работна ръка и срокове в линейния график, в диаграмата на работната ръка и в анализите. А ако засега Ви трябва само да знаете какво изисква документацията за цените (образец, бази и тавани на показателите, закръгляне), изберете „Анализ“ (от 79 €) – същият анализ на изискванията е включен и във всеки от другите пакети.
За една поръчка подготвяме документи само за една фирма. Всеки документ минава през преглед от екипа, преди да го получите. Вие преглеждате, подписвате с КЕП и подавате офертата в ЦАИС ЕОП – и отговаряте за нея. В ЕОП Direct виждате точната цена на страницата на поръчката, преди да поръчате; цените на всички пакети са на една страница.
Често задавани въпроси
Задължителни ли са анализите на единичните цени?
Само когато ги изисква документацията на поръчката – ЗОП не съдържа общо задължение. Ако ги изисква за всяка позиция, липсващ анализ е неизпълнено условие. Дори когато не са задължителни, е добре да ги имате: при искане за обосновка по чл. 72 ЗОП срокът е 5 дни.
Може ли в различните анализи да има различни показатели?
Не. В една оферта всички анализи ползват един и същ набор показатели – обявения в ценовото предложение. Различни стойности в два анализа означават, че поне единият не отговаря на обявеното. При обособени позиции ценовото предложение се подава за всяка обособена позиция поотделно (чл. 47, ал. 4 ППЗОП), затова показателите се обявяват във всяко от тях, а анализите за една обособена позиция ползват показателите от нейното ценово предложение.
Как да определя стойностите на ценообразуващите показатели?
Изведете ги от собствените си разходи, а не от чужда оферта: часовата ставка – от възнагражденията на работниците, допълнителните разходи – от общите разходи на фирмата и на обекта, отнесени към труда и към механизацията, а ДСР – от разходите за доставка и складиране на материалите. Ако възложителят не е указал друго, решете веднъж кои разходи (например осигуровките) влизат в ставката и кои – в допълнителните разходи, и ги бройте само на едно място. Печалбата е Ваше решение – в рамките на тавана на възложителя, ако има такъв.
Върху какво се начислява печалбата?
Обичайно – върху разходите преди печалба: преките разходи плюс ДСР и допълнителните разходи. В примера от статията това е 10 % × 11,72 € = 1,17 €. Ако възложителят е определил друга база, важи неговата.
Какви норми за разход да използвам?
Използвайте норми от сборник – например Уедрените сметни норми (УСН) – или собствени, от практиката на фирмата. Важно е да са реалистични и да отговарят на техническото предложение: същите машини, същите хора, същите срокове. Ако документацията посочва източник на нормите, ползвайте него.
Може ли анализ да се поправи след подаването?
До крайния срок – да: офертата може да се промени, допълни или оттегли (чл. 101, ал. 7 ЗОП). След него – не: проверките и разясненията не могат да водят до промени в ценовото предложение (чл. 104, ал. 5 ЗОП). Затова проверката е преди подписа, не след отварянето.
Може ли да поискам конфиденциалност за единичните цени?
Не. Участниците не могат да се позовават на конфиденциалност за предложенията от офертата, които подлежат на оценка (чл. 102, ал. 2 ЗОП). Правилникът за прилагане на ЗОП го казва изрично и за ценовото предложение, включително за единичните цени, които го формират (чл. 39, ал. 5 ППЗОП).
Влизат ли непредвидените разходи в анализа?
Не. Когато документацията ги изисква, те се начисляват там, където ги предвижда образецът на възложителя – обикновено в КСС, понякога в ценовото предложение – с указания процент върху указаната база, често сбора на строително-монтажните работи (СМР). Анализът завършва с единичната цена на позицията.
Статията е обща информация към датата на обновяване и не е правна консултация. При конкретна поръчка решаващи са документацията на възложителя и действащият закон.